
Geld lenen van uw eigen B.V.: wat zijn de fiscale regels Geld lenen van uw eigen B.V.: wat zijn de fiscale regels?
Een lening vanuit de eigen B.V. kan aantrekkelijk zijn, maar moet zakelijk worden vastgelegd. Ontdek waar DGA’s en adviseurs op moeten letten om fiscale risico’s te voorkomen. Een lening vanuit de eigen B.V. kan aantrekkelijk zijn, maar moet zakelijk worden vastgelegd. Ontdek waar DGA’s en adviseurs op moeten letten om fiscale risico’s te voorkomen.
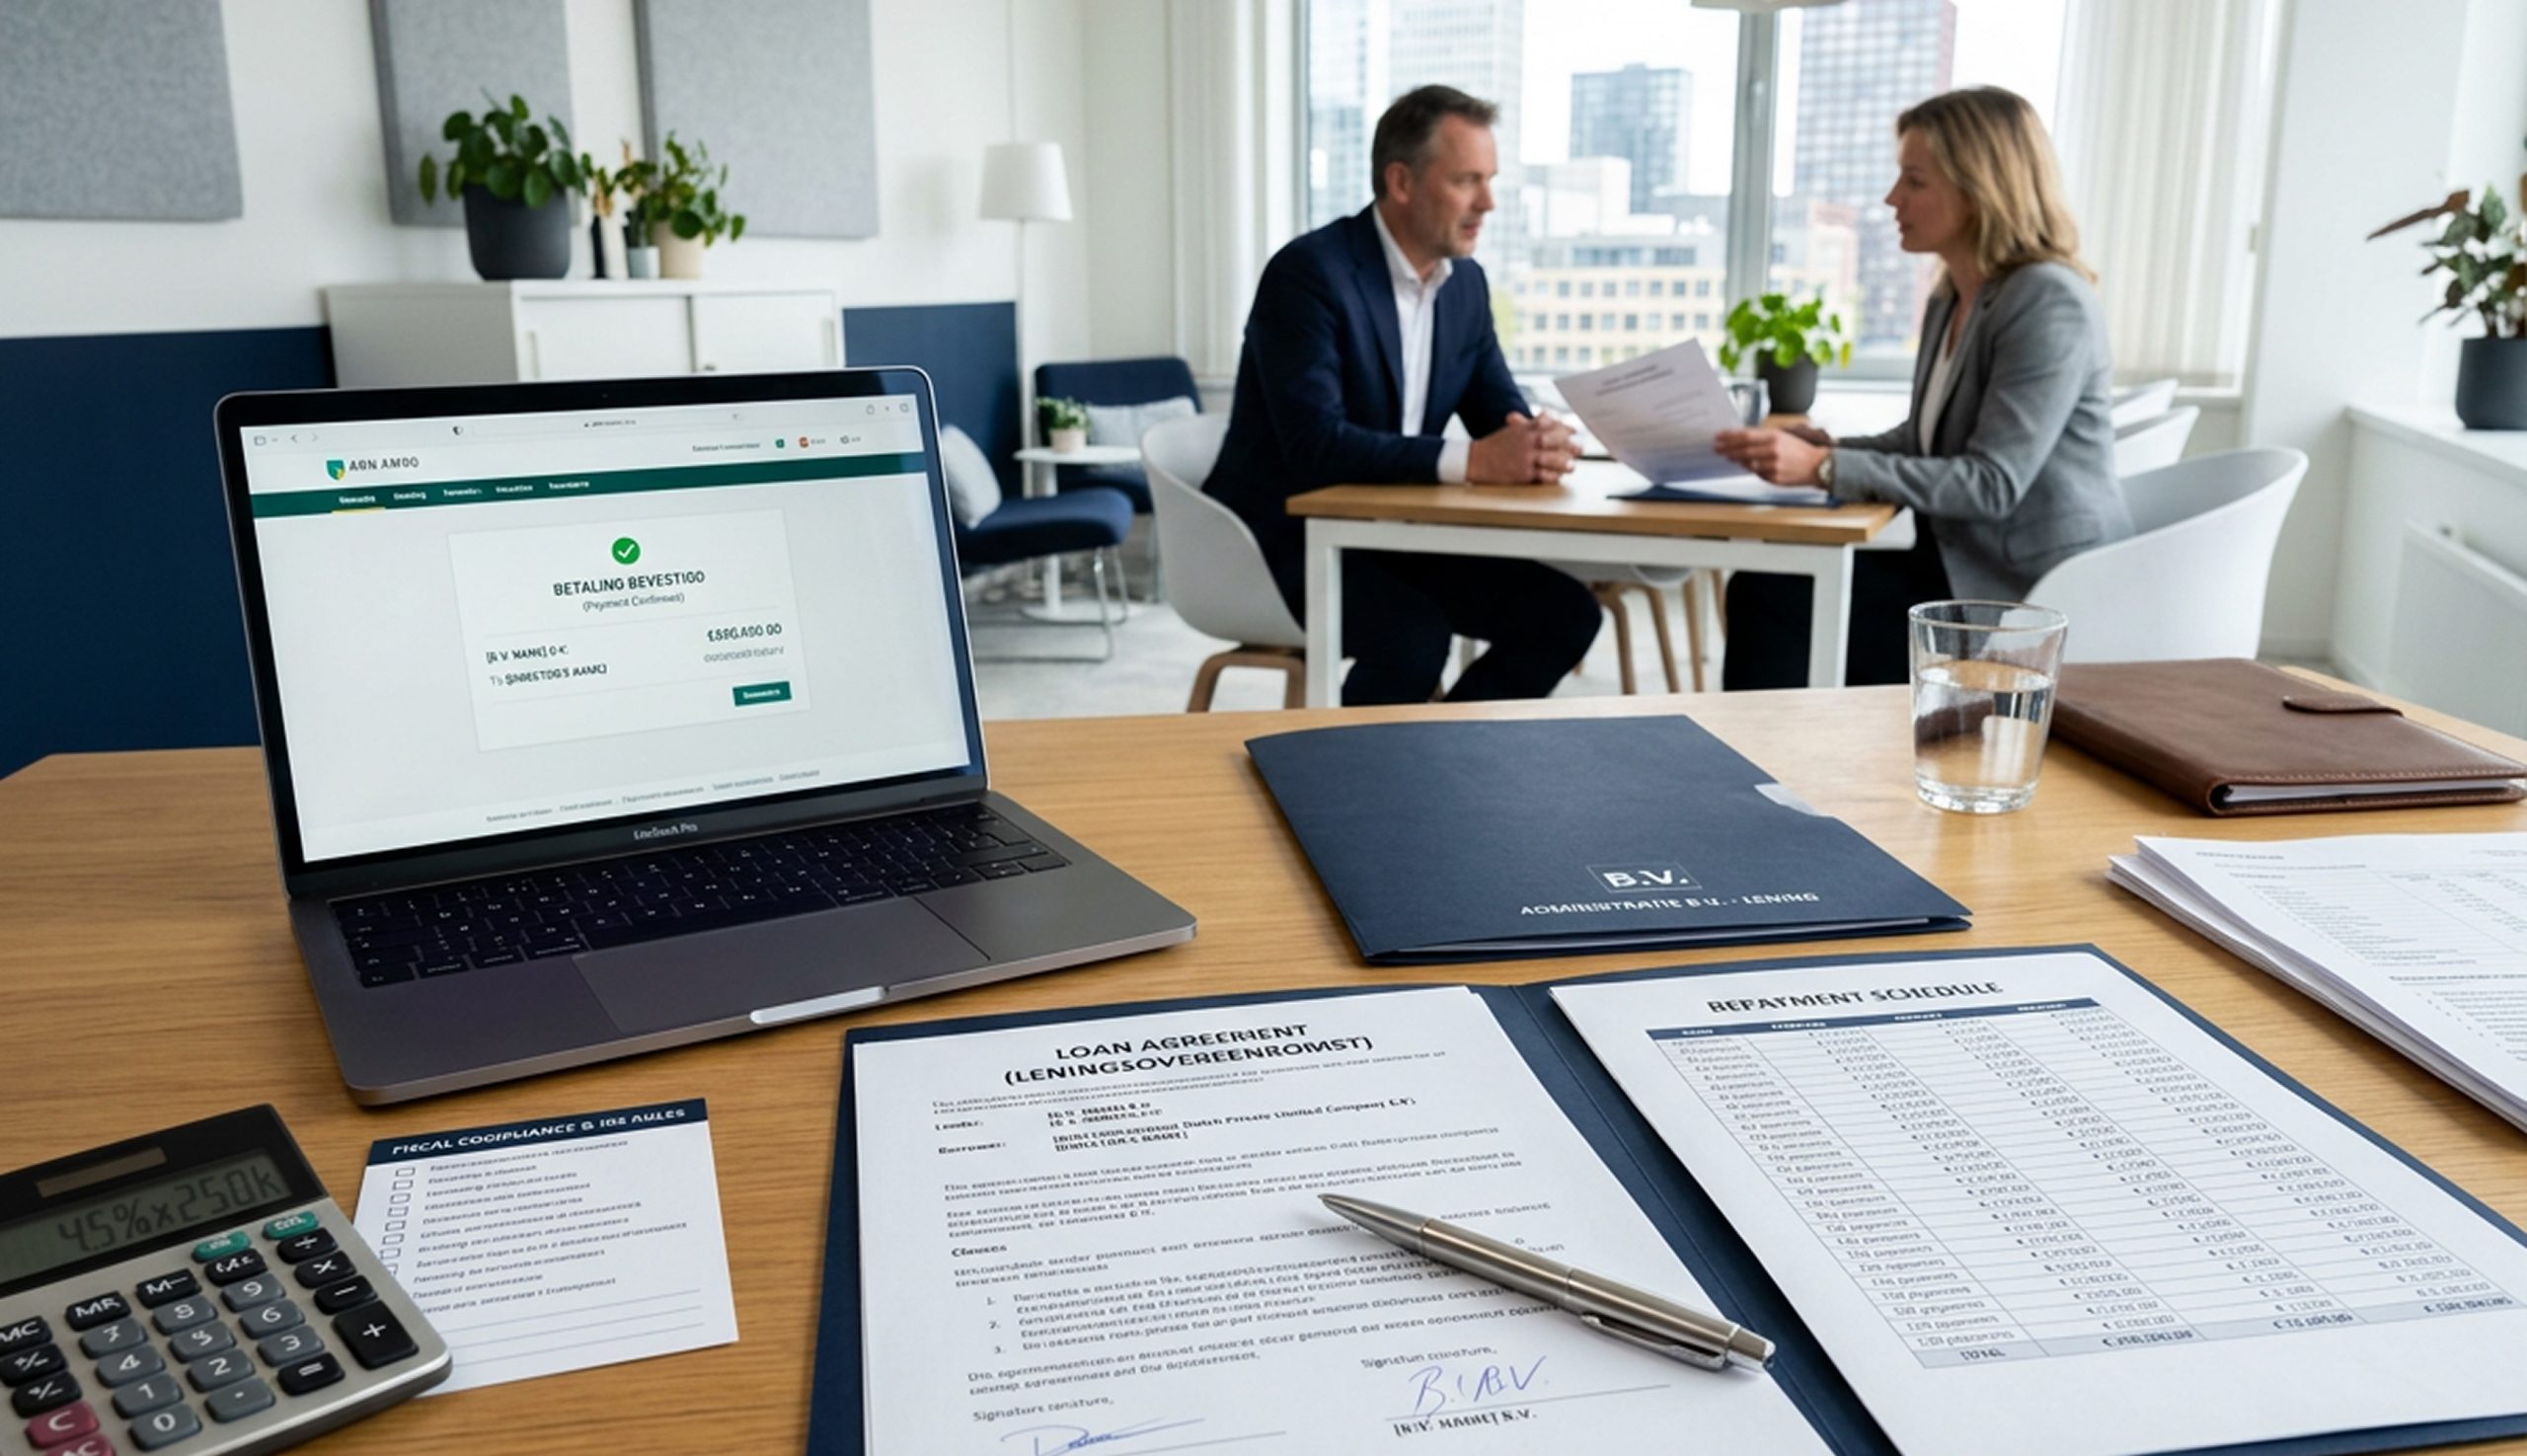
Veel directeur-grootaandeelhouders beschikken over liquide middelen binnen hun B.V. Wanneer privé extra financiële ruimte nodig is, lijkt lenen van de eigen onderneming aantrekkelijk. Toch kijkt de Belastingdienst kritisch mee. Zonder zakelijke voorwaarden kan een lening worden gezien als verkapte winstuitdeling, met belastingheffing in box 2 tot gevolg.
Figuur 1 en 2 – Professionele visualisatie van een bespreking over een lening vanuit de B.V. en de ondertekening van een zakelijke leningsovereenkomst.
Waarom gelden er strenge regels?
De Belastingdienst beoordeelt een lening tussen een DGA en de eigen B.V. als een zakelijke transactie. Dat betekent dat de DGA en de B.V. moeten handelen alsof zij onafhankelijke partijen zijn. Dit wordt het zakelijkheidsbeginsel genoemd
Wanneer voorwaarden worden afgesproken die een onafhankelijke bank niet zou accepteren, kan de fiscus stellen dat geen echte lening bestaat. Het bedrag kan dan worden aangemerkt als dividend of verkapte winstuitdeling.
Schriftelijke overeenkomst
Leg het leenbedrag, de looptijd, rente, aflossing en zekerheden schriftelijk vast.
Zakelijke rente
Gebruik een rente die past bij het risico, de looptijd en eventuele zekerheden.
Aflossingsschema
Maak een realistisch schema en voer betalingen daadwerkelijk uit.
Zekerheden
Denk aan hypotheekrecht, verpanding of andere passende waarborgen
Wat moet in de leningsovereenkomst staan?
Een professionele leningsovereenkomst voorkomt discussie bij controle. Neem minimaal de volgende onderdelen op:
het exacte leenbedrag;
de ingangsdatum en looptijd;
de zakelijke rente en betaalmomenten;
het aflossingsschema;
de gestelde zekerheden;
afspraken bij betalingsachterstand of tussentijdse aflossing.
Welke rente is zakelijk?
De rente moet vergelijkbaar zijn met wat een onafhankelijke geldverstrekker onder dezelfde omstandigheden zou rekenen. Bij een lening met hypotheekrecht kan worden gekeken naar vergelijkbare hypotheekrentes. Bij een lening zonder onderpand ligt de rente doorgaans hoger, omdat de B.V. meer risico loopt.
Wet excessief lenen bij de eigen vennootschap
Sinds 2023 geldt de Wet excessief lenen bij de eigen vennootschap. Leent een DGA samen met de fiscale partner meer dan € 500.000 van de eigen B.V., dan kan het meerdere worden belast als inkomen uit aanmerkelijk belang in box 2.
Uitzondering voor de eigen woning
Een lening voor de eigen woning telt onder voorwaarden niet mee voor de grens van € 500.000. Daarbij is het belangrijk dat de lening voldoet aan de fiscale eigenwoningregels en dat doorgaans een hypotheekrecht wordt gevestigd ten gunste van de B.V.
Veelgemaakte fouten
Geen schriftelijke leningsovereenkomst opstellen.
Geen marktconforme rente berekenen
Rente en aflossing niet daadwerkelijk betalen.
Geen zekerheden vastleggen.
Privé-opnamen niet correct administreren.
De grens voor excessief lenen overschrijden zonder planning.
Hoe ondersteunt EUROCOUNT Advisories Pvt. Ltd.?
EUROCOUNT Advisories Pvt. Ltd. ondersteunt Nederlandse administratie-, accountancy- en belastingadvieskantoren met professionele backofficewerkzaamheden. Wij helpen bij de voorbereiding van dossiers, administratieve verwerking en documentatie volgens Nederlandse kwaliteits- en compliancevereisten.
Voorbereiding van leningsovereenkomsten en fiscale dossiers.
Ondersteuning bij jaarrekening- en belastingdossiers.
Boekhoudkundige verwerking van rente en aflossingen.
Compliance-documentatie voor Nederlandse kantoren.
Ondersteuning bij btw, vennootschapsbelasting, inkomstenbelasting en payroll.
| Situatie | Fiscale aandachtspunt | |
|---|---|---|
| Tot en met € 500.000 schuld | In beginsel geen directe heffing op basis van de excessief-lenenregeling, mits de lening zakelijk is. | |
| Meer dan € 500.000 schuld | Het meerdere kan worden belast als box 2-inkomen | |
| Eigenwoninglening | Kan onder voorwaarden buiten de grens vallen, mits correct vastgelegd. |
Heeft uw kantoor ondersteuning nodig?
EUROCOUNT Advisories Pvt. Ltd. is een gespecialiseerde backofficepartner voor Nederlandse accountants-, administratie- en belastingadvieskantoren.
Veelgestelde vragen
▶ Mag ik geld lenen van mijn eigen B.V.?
Ja, dat mag. De lening moet wel zakelijk zijn, schriftelijk worden vastgelegd en voldoen aan normale financieringsvoorwaarden.
▶ Wat gebeurt er als de lening niet zakelijk is?
De Belastingdienst kan de lening aanmerken als dividend of verkapte winstuitdeling. Dit kan leiden tot belastingheffing in box 2.
▶ Telt een eigenwoninglening mee voor de grens van € 500.000?
Een eigenwoninglening kan onder voorwaarden buiten de grens vallen. Correcte vastlegging en zekerheden zijn daarbij essentieel.
▶ Moet de rente echt worden betaald?
Ja. Alleen rente op papier afspreken is onvoldoende. De rente en aflossing moeten ook administratief en financieel worden verwerkt.
Inhoud
SEO-informatie
geld lenen van eigen BV